目次
[初心者向け] そもそも「後払い(BNPL) 使いすぎ 気づいたら借金 スマホ決済」って何?なぜ今知っておくべきなの?
「後払い」とか「BNPL」とか、カタカナや略語が出てくるだけで、もう読む気がなくなっちゃいますよね。
自分も最初はそうでした。
でも大丈夫、ぶっちゃけ仕組み自体はとてもシンプルなんです。
後払い(BNPL)は、簡単に言うと「今日はツケにしといて、後で払うね」というお願いを、スマホのアプリが代わりにお店に伝えてくれるサービスのこと。
昔ながらの商店街の「ツケ払い」が、スマホ決済というピカピカの服を着て現れた、というイメージです。
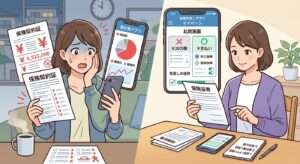
便利なのは間違いないんですが、怖いのは「払った感覚がないまま、買い物だけはどんどん進んでしまう」こと。
現金なら財布が軽くなって気づくのに、スマホ決済だと画面をタップするだけなので、脳が「お金を使った」と認識しづらいんです。
これが積み重なると、ある日突然「あれ、今月の請求こんなに…?」と青ざめることになります。
絶対に知っておきたい!隠れた「3つのリスクと注意点」
ここからは、実際によくある落とし穴を3つ、リアルな例でお伝えしますね。
- リスク1:複数アプリ分散で「見えない借金」になる
Aというアプリで1万円、Bというアプリで1万5千円…1つ1つは小さくても、合計すると気づかないうちに大きな金額に。
財布が1つなら残高で気づけますが、アプリが3つ4つあると、誰も全体像を把握できていない状態になりがちです。 - リスク2:延滞すると手数料がじわじわ重くなる
支払い期限を1日過ぎただけでも、延滞手数料が発生するサービスが多いんです。
最初は数百円でも、「まあいいか」と後回しにしているうちに、雪だるま式に膨らんでいきます。 - リスク3:信用情報に傷がつき、将来の選択肢が狭まる
これ、意外と知られていないんですが、後払いの滞納を繰り返すと、将来家や車のローンを組みたいときに「あれ、審査通らない…」となることがあります。
今の便利さが、未来の自分の足かせになるかもしれないんです。
[今日から始める] 損しないための具体的ステップ
難しいことは一切ありません。
今日、この記事を読み終えたらすぐできることだけお伝えします。
- ステップ1:今すぐスマホを開いて、入っている後払い系アプリを全部洗い出す
ホーム画面とアプリ一覧を見返して、「これ後払いだったな」というものに付箋でもメモでもいいので印をつけてみてください。
まずは全体像を「見える化」するだけでOKです。 - ステップ2:今月の利用残高をメモ帳に書き出す
難しい家計簿アプリじゃなくて大丈夫。
スマホのメモ機能に「Aアプリ:〇〇円」「Bアプリ:〇〇円」と書くだけで、頭の中がスッと整理されます。 - ステップ3:「月の後払い上限額」を自分で決める
目安は手取りの1割程度。
たとえば手取り20万円なら2万円まで、と決めてしまうと、使いすぎにブレーキがかかります。 - ステップ4:使うサービスを思い切って1つに絞る
複数のアプリを使い分けていると管理が複雑になります。
一番よく使うもの1つに絞るだけで、見落としがぐっと減りますよ。
共通のQ&A — みんなが気になる疑問
まとめ:未来の安心は、今日の小さな一歩から
ここまで読んでくださって、ありがとうございます。
「後払いって怖いものなんだ」と不安になった方もいるかもしれませんが、安心してくださいね。
怖いのは後払いそのものではなく、「見えないまま放置すること」だけなんです。
今日できることは、たった1つ。
スマホを開いて、使っているアプリと残高をメモするだけ。
それだけで、自分のお金との付き合い方は確実に変わり始めます。
小さな一歩ですが、これが未来の安心への一番の近道です。
一緒に、焦らず一歩ずつ進んでいきましょうね。